Annonce de la hausse des taux US dans 25 min.
0,50 ou 0,75 pts.
La Bourse "Investissement/Gestion d'actifs".
-
EmileZola

- ~~+

- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
clairette2

- ~~+
- Messages : 16351
- Enregistré le : 04 déc. 2007, 09:36
- Localisation : 06
Re: La Bourse "Investissement/Gestion d'actifs".
Alors ?
« La moitié des hommes politiques sont des bons à rien. Les autres sont prêts à tout » Coluche
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
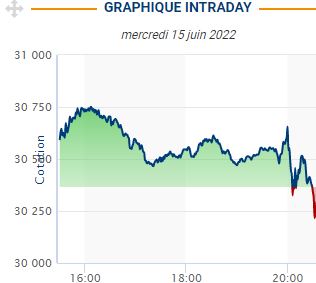
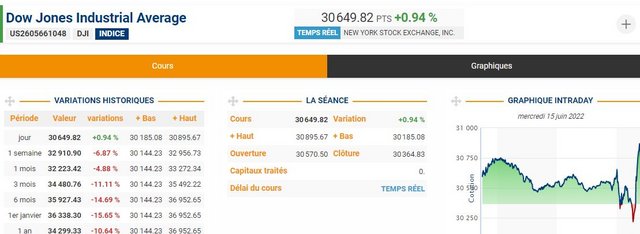
WASHINGTON, 15 juin (Reuters) - La Réserve fédérale américaine a relevé mercredi son principal taux d'intérêt de trois quarts de point, sa plus forte hausse depuis 1994, pour tenter de juguler une inflation au plus haut depuis plus de 40 ans, mais a dit s'attendre à un ralentissement de l'économie et à une remontée du chômage dans les mois à venir.
Les responsables de la politique monétaire des Etats-Unis ont en outre dit tabler sur une accélération de la remontée des taux dans les mois à venir.
Les responsables de la politique monétaire des Etats-Unis ont en outre dit tabler sur une accélération de la remontée des taux dans les mois à venir.
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
Korn
- ~~+
- Messages : 7580
- Enregistré le : 01 févr. 2019, 17:00
-
Fabrizio

- Messages : 169
- Enregistré le : 04 sept. 2007, 01:08
- Localisation : Paris
Re: La Bourse "Investissement/Gestion d'actifs".

Modifié en dernier par Fabrizio le 15 juin 2022, 20:06, modifié 1 fois.
-
Fabrizio
- Messages : 169
- Enregistré le : 04 sept. 2007, 01:08
- Localisation : Paris
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".

Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
SuperCarotte

- -+

- Messages : 2267
- Enregistré le : 26 mai 2005, 12:51
- Localisation : Aix-en-Provence
Re: La Bourse "Investissement/Gestion d'actifs".
La hausse des prix finira par provoquer une récession qui détruira la demande.bed28fr a écrit : ↑15 juin 2022, 15:183) lockdown chinois : sur le point d'être terminé
4) guerre en Ukraine : les Russes tiendront pas longtemps vu le niveau de perte hebdomadaire qu'ils subissent, on peut raisonnablement tabler sur un cessez le feu cet été
5) réouverture des gaz de schistes US (vu qu'on ne peut pas compter sur l'OPEP...) : en cours depuis l'ordonnance de Biden du 14 avril pour rouvrir tous les puits sur les territoires fédéraux
En attendant, l'OPEP+ a une production inférieure de plus de 2.5 millions de barils/j à leur quotas et la production russe va probablement continuer à baisser.
Une des raisons qui font que les prix ne sont pas plus haut est le fait que les US tirent à fond sur leur réserves stratégiques, 7.7 millions de barils rien que pour cette semaine. D'ici quelques semaines/mois, cette source va se tarir et il faudra même pomper dans l'autre sens pour re-remplir.
Le raffinage aussi pose pb, les capacités ont fortement baissé en Europe et aux US ces dernières années (c'est pas ESG). Il faudra des années (si la volonté politique y est) pour rattraper ce retard.
Les approvisionnement de gaz vers l'europe par gazprom sont à 1/3 de ce qu'ils étaient il y a un 1 an, ça risque d'être compliqué cet hiver.
AMHA, tant qu'il n'y a pas destruction d'une partie de la demande, les prix de l'énergie resteront tendus
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
WS monte.
Powel a dit que les prochaines hausses seraient de 0,5 et non 0,75.
Powel a dit que les prochaines hausses seraient de 0,5 et non 0,75.
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Futures CAC40 : +0,5%
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
Korn
- ~~+
- Messages : 7580
- Enregistré le : 01 févr. 2019, 17:00
Re: La Bourse "Investissement/Gestion d'actifs".
Les Fut sont montés à 1%, on est à -0,76% 
-
berliner59
- -++

- Messages : 4168
- Enregistré le : 20 avr. 2020, 10:44
- Localisation : Tórshavn
Re: La Bourse "Investissement/Gestion d'actifs".
L'été sera chaud je vois bien du 5000 en septembre
-
Korn
- ~~+
- Messages : 7580
- Enregistré le : 01 févr. 2019, 17:00
Re: La Bourse "Investissement/Gestion d'actifs".
Ça va être très compliqué en Europe.
La BCE ne veut pas suivre la politique de la FED, ça implique une baisse importante de l'€.
Les OAT repartent à la hausse et le pétrole qui se maintient...
La BCE ne veut pas suivre la politique de la FED, ça implique une baisse importante de l'€.
Les OAT repartent à la hausse et le pétrole qui se maintient...
-
Fabrizio
- Messages : 169
- Enregistré le : 04 sept. 2007, 01:08
- Localisation : Paris
-
jobserve75

- Messages : 1554
- Enregistré le : 12 juil. 2014, 18:44
Re: La Bourse "Investissement/Gestion d'actifs".
De toute façon, 4500-5000 serait un niveau « normal » hors bulle si on prend le « trend » du cac sur plusieurs années.
Il se peut même que l’indice descende encore plus d’ici un an.
Pour l’heure, je fais un retour timide sur les marchés par des achats mensuels. Dès qu’on enfoncera les 4500-5000 points, je doublerai ou triplerai les achats.
-
Korn
- ~~+
- Messages : 7580
- Enregistré le : 01 févr. 2019, 17:00
Re: La Bourse "Investissement/Gestion d'actifs".
-2, 27%
Ça sent le gros bulltrap.
Ça sent le gros bulltrap.
-
SuperCarotte
- -+
- Messages : 2267
- Enregistré le : 26 mai 2005, 12:51
- Localisation : Aix-en-Provence
-
krachboom

- ~~+
- Messages : 11397
- Enregistré le : 18 sept. 2008, 10:22
Re: La Bourse "Investissement/Gestion d'actifs".
Très bonSuperCarotte a écrit : ↑16 juin 2022, 11:03Ce n'est pas possible, l’Europe c'est la paix et la prospérité
Y avait une affiche de l'UDF ou RPR qui vantait ça, pas moyen de la retrouver

-
Gpzzzz
- ~~+
- Messages : 38670
- Enregistré le : 31 oct. 2010, 22:00
-
slash33

- ~~+
- Messages : 49080
- Enregistré le : 21 mai 2005, 12:37
Re: La Bourse "Investissement/Gestion d'actifs".
Le niveau actuel de "spread" entre l'Allemagne et l'Italie fait ressurgir un risque de défiance à l'égard de la dette italienne et la menace d'une récidive d'une crise de la dette en zone euro après celle de 2011/2012.
https://www.boursorama.com/bourse/actua ... 0926c723d0Mercredi, la BCE a voulu montrer sa détermination à prendre le taureau par les cornes et à éviter de faire déraper les taux en zone euro et de créer la panique sur la dette italienne.
La BCE va partir en free-style, ménageant la chèvre et le choux, comme elle nous a d'ailleurs bien habitué depuis des années. Elle n'a plus qu'à espérer que l'inflation se calme vraiment ou sinon ça va être un bain de sang pour certains.
Non, juste des œillères parce qu'il n'y a plus rien à faire. La Fed va monter ses taux de 0,5 par session et la BCE va se retrouver devant le fait accompli de sa politique, et sautera éventuellement dans une crise institutionnelle jamais vue encore.
-
alexlyon
- ~~+
- Messages : 9577
- Enregistré le : 18 nov. 2015, 22:37
Re: La Bourse "Investissement/Gestion d'actifs".
Trésor public unique.
Ou fin de l'euro.
Une monnaie ne peut pas avoir plusieurs TP (plusieurs signatures de dette obligataire d'Etat).
La monnaie cash n'est qu'une dette obligataire d'Etat de maturité zéro
Ou fin de l'euro.
Une monnaie ne peut pas avoir plusieurs TP (plusieurs signatures de dette obligataire d'Etat).
La monnaie cash n'est qu'une dette obligataire d'Etat de maturité zéro
-
Ambre

- Messages : 399
- Enregistré le : 21 mars 2022, 14:44
Re: La Bourse "Investissement/Gestion d'actifs".
Sans vouloir me faire l oiseau de mauvaise augure. Il y a une chose a prendre à considération. C est le mécontentement national qui par la création de l euro peut se transformer en mécontentement européen.
L'ignorant affirme, le savant doute , le sage réfléchit
-
Ambre
- Messages : 399
- Enregistré le : 21 mars 2022, 14:44
Re: La Bourse "Investissement/Gestion d'actifs".
Et qui sait selon les politiques menées par la bce et des états, on peut se retrouver non pas avec 2 ou 3 pays avec des gilets jaunes, mais peut-être beaucoup plus. Et la ..c est le flou artistique sur l avenir de l Europe.
L'ignorant affirme, le savant doute , le sage réfléchit
-
Jeffrey

- Modérateur

- Messages : 15547
- Enregistré le : 12 févr. 2012, 19:59
Re: La Bourse "Investissement/Gestion d'actifs".
bonjour, je vais reprendre à partir de là, et donner quelques éléments chiffrés calibrés.
On va partir d'un cas d'école plus réaliste :
Disons qu'on parle de 100K€ de revenus, parce que ça tourne rond et que quelqu'un en a parlé il n'y a pas longtemps. C'est déjà une belle somme par tête de pipe.
le PER autorise un abondement de 10% , soit 10000€ par an.
Ces 10000€ sont déduits des revenus, on va considérer un TMI à 30% avec un tel niveau de revenus.
Donc on verse ces 10K€ qui vont faire effet levier.
En dix ans, on a 100K€ + intérêts , soit un PER unique qui rentre dans les 150K€ max
La fiscalité de sortie, c'est le TMI sur les sommes versées + 30% (PFU) sur les intérêts.
Donc le TMI ponctionne déjà 30000€, ie 0.30*sommes versées par récupération de l'imposition sur les revenus.
Calculons les intérêts appelés I .
On est sur du 2% maxi actuellement de rentabilité je dirais. Appelons t le taux annuel de rendement, et V le montant annuel versé.
En 10 ans, on a I= V.(1+t)^10 + ( (1+t)^9 -1) /t ).V - 10.V , le premier V correspond à la somme versée en début, donc fois (1+t)^durée et le second terme correspond aux intérêts produits par les mêmes versements ultérieurs annuels et le dernier est la déduction des sommes versées.
En chiffre, cela donne : 12190 + 97546 -100000 = 9736
Ces intérêts sont taxés au PFU, soit 30%, donc il reste au final : 100K€*0.7 + 9736*0.7 = 76815 €
Passons à l'Assurance vie.
on repart des 10000 k€ par an. D'abord on paye les impôts, soit 10K€*0.9*0.3, les 0.9 c'est la déduction des frais réels qui s'applique aux revenus, mais qui ne s'applique plus aux 10K€ réintégrés aux revenus en sortie de PER.
Donc on paye les impôts, et on investit 10K€*0,73 = 7300€ par an.
On reprend le même calcul que précédemment, avec ce V, les intérêts produits, à placement égal sont 8899 + 71209 - 73000 = 7107 €
Ensuite on calcule ce qu'il nous reste, à savoir 7300*10 + (7107-4600)*0.7+4600 = 79354 €, les 4600 sont l'abattement individuel annuel sur les AV par détenteur.
Je me suis peut être trompé dans le calcul, parce que je ne connais pas toutes les subtilités des produits de déduction fiscale liés aux AV ou au PER.
Il n'en reste pas moins que j'ai crû comprendre que d'un côté, avec un PER, ce qui saute, c'est la déduction de 10% frais réels en reportant l'impôt sur le revenu en fin de contrat + pas vu d'abattement forfaitaire comme pour les AV.
Sinon, au final, la différence, c'est des queues de cerise vu les sommes épargnées et le niveau de revenu envisagé. Et pour l'instant, je dirais qu'il est préférable de prendre une AV dans l'hypothèse ou les modalités de placement entre les deux solutions sont de même nature. Or justement, j'ai tendance à penser que les placements AV sont plus larges que ceux réalisés dans le cadre d'un placement piloté type PER.
Une autre différence de taille, c'est le caractère aliénant du PER pendant la durée de cotisation il me semble.
ok, je vais laisser de côté l'aspect succession, je ne suis pas concerné. Je me concentre sur l'effet levier :jobserve75 a écrit : ↑14 juin 2022, 23:17
Comme je ne retrouve plus mon argumentaire, je réécris ce que j’avais évoqué sur les avantages du PER :
1) la succession comme évoquée par GPZZ. Le titulaire n’est pas obligé de liquider son per au moment de sa retraite mais il peut le garder jusqu’à sa mort et il est transmissible sans droit de succession (pour ses enfants par exemple) jusqu’à 150K€. Et on ne repasse pas par la case fiscalité TMI
Le mieux est avec l’époux survivant (qui est de toute façon exonéré de droit de succession) qui pourra hériter du PER sans passer non plus par la case fiscalité du TMI.
En gros, les déductions fiscales accordées lors des versements ne sont donc pas reprises.
L’idéal est donc s’ouvrir 4 PER : 2 par époux. 2 pour compléter la retraite et 2 autres pour la succession.
2) Il est possible d’ouvrir un per pour ses enfants et de déduire plus de 4000€ de versement/an. L’enfant pourra le débloquer à sa retraite, s’il est au chômage ou pour acheter sa RP. Il peut par exemple acheter son logement d’étudiant avec et comme il n’aura que peu ou pas de revenus, il sera peu taxé.
Je n'avais pas regardé le PER, mais j'ai lu un peu cette semaine.3) les effets de leviers jouent à plusieurs niveaux et prenons un exemple avec un TMI de 40% pour simplifier
Je verse 100 mais ça me coûte donc 60 avec la réduction fiscale.
Supposons un rendement de 50% sur 10 ans, mon PER, vaudra 150 mais au moment du retrait, je ne serai taxé que sur 100 dans mes revenus imposables (avec souvent un TMI inférieur mais reprenons un TMI de 40%) J’ai donc un rendement de 50 taxé à la CSG et RDS d’environ 17% soit un net de 41,50
J’aurai donc un gain global de 101,50 (100-40% + 41,50)
Si j’avais placé 60 sur une AV, j’aurai eu un gain de 30 taxé également à 17%, soit 5,1 et donc un gain global de 84,9 (60+30-5,1)
L’effet de levier est donc très important (101,50 net de fiscalité contre 84,9 net de fiscalité) et avec le même TMI. Il suffit que notre TMI baisse au moment de la retraite comme c’est souvent le cas pour que le gain soit encore plus conséquent.
Mais l’autre avantage est que l’effet de levier protège aussi contre une baisse des marchés.
Indéniablement, le PER est donc un très bon outil.
On va partir d'un cas d'école plus réaliste :
Disons qu'on parle de 100K€ de revenus, parce que ça tourne rond et que quelqu'un en a parlé il n'y a pas longtemps. C'est déjà une belle somme par tête de pipe.
le PER autorise un abondement de 10% , soit 10000€ par an.
Ces 10000€ sont déduits des revenus, on va considérer un TMI à 30% avec un tel niveau de revenus.
Donc on verse ces 10K€ qui vont faire effet levier.
En dix ans, on a 100K€ + intérêts , soit un PER unique qui rentre dans les 150K€ max
La fiscalité de sortie, c'est le TMI sur les sommes versées + 30% (PFU) sur les intérêts.
Donc le TMI ponctionne déjà 30000€, ie 0.30*sommes versées par récupération de l'imposition sur les revenus.
Calculons les intérêts appelés I .
On est sur du 2% maxi actuellement de rentabilité je dirais. Appelons t le taux annuel de rendement, et V le montant annuel versé.
En 10 ans, on a I= V.(1+t)^10 + ( (1+t)^9 -1) /t ).V - 10.V , le premier V correspond à la somme versée en début, donc fois (1+t)^durée et le second terme correspond aux intérêts produits par les mêmes versements ultérieurs annuels et le dernier est la déduction des sommes versées.
En chiffre, cela donne : 12190 + 97546 -100000 = 9736
Ces intérêts sont taxés au PFU, soit 30%, donc il reste au final : 100K€*0.7 + 9736*0.7 = 76815 €
Passons à l'Assurance vie.
on repart des 10000 k€ par an. D'abord on paye les impôts, soit 10K€*0.9*0.3, les 0.9 c'est la déduction des frais réels qui s'applique aux revenus, mais qui ne s'applique plus aux 10K€ réintégrés aux revenus en sortie de PER.
Donc on paye les impôts, et on investit 10K€*0,73 = 7300€ par an.
On reprend le même calcul que précédemment, avec ce V, les intérêts produits, à placement égal sont 8899 + 71209 - 73000 = 7107 €
Ensuite on calcule ce qu'il nous reste, à savoir 7300*10 + (7107-4600)*0.7+4600 = 79354 €, les 4600 sont l'abattement individuel annuel sur les AV par détenteur.
Je me suis peut être trompé dans le calcul, parce que je ne connais pas toutes les subtilités des produits de déduction fiscale liés aux AV ou au PER.
Il n'en reste pas moins que j'ai crû comprendre que d'un côté, avec un PER, ce qui saute, c'est la déduction de 10% frais réels en reportant l'impôt sur le revenu en fin de contrat + pas vu d'abattement forfaitaire comme pour les AV.
Sinon, au final, la différence, c'est des queues de cerise vu les sommes épargnées et le niveau de revenu envisagé. Et pour l'instant, je dirais qu'il est préférable de prendre une AV dans l'hypothèse ou les modalités de placement entre les deux solutions sont de même nature. Or justement, j'ai tendance à penser que les placements AV sont plus larges que ceux réalisés dans le cadre d'un placement piloté type PER.
Une autre différence de taille, c'est le caractère aliénant du PER pendant la durée de cotisation il me semble.
Quis custodiet ipsos custodes?
-
berliner59
- -++
- Messages : 4168
- Enregistré le : 20 avr. 2020, 10:44
- Localisation : Tórshavn
Re: La Bourse "Investissement/Gestion d'actifs".
en tout cas ca va encore mal aujourd'hui en bourse
-
jobserve75
- Messages : 1554
- Enregistré le : 12 juil. 2014, 18:44
Re: La Bourse "Investissement/Gestion d'actifs".
Nous avons tous les deux commis des biais dans nos raisonnements en réalité.Jeffrey a écrit : ↑16 juin 2022, 14:17bonjour, je vais reprendre à partir de là, et donner quelques éléments chiffrés calibrés.ok, je vais laisser de côté l'aspect succession, je ne suis pas concerné. Je me concentre sur l'effet levier :jobserve75 a écrit : ↑14 juin 2022, 23:17
Comme je ne retrouve plus mon argumentaire, je réécris ce que j’avais évoqué sur les avantages du PER :
1) la succession comme évoquée par GPZZ. Le titulaire n’est pas obligé de liquider son per au moment de sa retraite mais il peut le garder jusqu’à sa mort et il est transmissible sans droit de succession (pour ses enfants par exemple) jusqu’à 150K€. Et on ne repasse pas par la case fiscalité TMI
Le mieux est avec l’époux survivant (qui est de toute façon exonéré de droit de succession) qui pourra hériter du PER sans passer non plus par la case fiscalité du TMI.
En gros, les déductions fiscales accordées lors des versements ne sont donc pas reprises.
L’idéal est donc s’ouvrir 4 PER : 2 par époux. 2 pour compléter la retraite et 2 autres pour la succession.
2) Il est possible d’ouvrir un per pour ses enfants et de déduire plus de 4000€ de versement/an. L’enfant pourra le débloquer à sa retraite, s’il est au chômage ou pour acheter sa RP. Il peut par exemple acheter son logement d’étudiant avec et comme il n’aura que peu ou pas de revenus, il sera peu taxé.Je n'avais pas regardé le PER, mais j'ai lu un peu cette semaine.3) les effets de leviers jouent à plusieurs niveaux et prenons un exemple avec un TMI de 40% pour simplifier
Je verse 100 mais ça me coûte donc 60 avec la réduction fiscale.
Supposons un rendement de 50% sur 10 ans, mon PER, vaudra 150 mais au moment du retrait, je ne serai taxé que sur 100 dans mes revenus imposables (avec souvent un TMI inférieur mais reprenons un TMI de 40%) J’ai donc un rendement de 50 taxé à la CSG et RDS d’environ 17% soit un net de 41,50
J’aurai donc un gain global de 101,50 (100-40% + 41,50)
Si j’avais placé 60 sur une AV, j’aurai eu un gain de 30 taxé également à 17%, soit 5,1 et donc un gain global de 84,9 (60+30-5,1)
L’effet de levier est donc très important (101,50 net de fiscalité contre 84,9 net de fiscalité) et avec le même TMI. Il suffit que notre TMI baisse au moment de la retraite comme c’est souvent le cas pour que le gain soit encore plus conséquent.
Mais l’autre avantage est que l’effet de levier protège aussi contre une baisse des marchés.
Indéniablement, le PER est donc un très bon outil.
On va partir d'un cas d'école plus réaliste :
Disons qu'on parle de 100K€ de revenus, parce que ça tourne rond et que quelqu'un en a parlé il n'y a pas longtemps. C'est déjà une belle somme par tête de pipe.
le PER autorise un abondement de 10% , soit 10000€ par an.
Ces 10000€ sont déduits des revenus, on va considérer un TMI à 30% avec un tel niveau de revenus.
Donc on verse ces 10K€ qui vont faire effet levier.
En dix ans, on a 100K€ + intérêts , soit un PER unique qui rentre dans les 150K€ max
La fiscalité de sortie, c'est le TMI sur les sommes versées + 30% (PFU) sur les intérêts.
Donc le TMI ponctionne déjà 30000€, ie 0.30*sommes versées par récupération de l'imposition sur les revenus.
Calculons les intérêts appelés I .
On est sur du 2% maxi actuellement de rentabilité je dirais. Appelons t le taux annuel de rendement, et V le montant annuel versé.
En 10 ans, on a I= V.(1+t)^10 + ( (1+t)^9 -1) /t ).V - 10.V , le premier V correspond à la somme versée en début, donc fois (1+t)^durée et le second terme correspond aux intérêts produits par les mêmes versements ultérieurs annuels et le dernier est la déduction des sommes versées.
En chiffre, cela donne : 12190 + 97546 -100000 = 9736
Ces intérêts sont taxés au PFU, soit 30%, donc il reste au final : 100K€*0.7 + 9736*0.7 = 76815 €
Passons à l'Assurance vie.
on repart des 10000 k€ par an. D'abord on paye les impôts, soit 10K€*0.9*0.3, les 0.9 c'est la déduction des frais réels qui s'applique aux revenus, mais qui ne s'applique plus aux 10K€ réintégrés aux revenus en sortie de PER.
Donc on paye les impôts, et on investit 10K€*0,73 = 7300€ par an.
On reprend le même calcul que précédemment, avec ce V, les intérêts produits, à placement égal sont 8899 + 71209 - 73000 = 7107 €
Ensuite on calcule ce qu'il nous reste, à savoir 7300*10 + (7107-4600)*0.7+4600 = 79354 €, les 4600 sont l'abattement individuel annuel sur les AV par détenteur.
Je me suis peut être trompé dans le calcul, parce que je ne connais pas toutes les subtilités des produits de déduction fiscale liés aux AV ou au PER.
Il n'en reste pas moins que j'ai crû comprendre que d'un côté, avec un PER, ce qui saute, c'est la déduction de 10% frais réels en reportant l'impôt sur le revenu en fin de contrat + pas vu d'abattement forfaitaire comme pour les AV.
Sinon, au final, la différence, c'est des queues de cerise vu les sommes épargnées et le niveau de revenu envisagé. Et pour l'instant, je dirais qu'il est préférable de prendre une AV dans l'hypothèse ou les modalités de placement entre les deux solutions sont de même nature. Or justement, j'ai tendance à penser que les placements AV sont plus larges que ceux réalisés dans le cadre d'un placement piloté type PER.
Une autre différence de taille, c'est le caractère aliénant du PER pendant la durée de cotisation il me semble.
Me concernant :
Je n'ai pas pris en considération la fiscalité des gains d'une AV qui est plus légère au-delà de 8 ans à 7,5% (pour un capital de moins de 150K€) avec un abattement de 4600€/an.
Vous concernant :
L'abattement de 10% sur les revenus s'applique dans les 2 simulations. La déduction des versements au titre d'un PER intervient après. De ce fait, il est possible d'exclure ce paramètre.
Je n'ai pas trouvé les mêmes intérêts composés que les vôtres mais la différence est marginale.
Si on refait vos simulations en corrigeant ces biais, cela donne :
Pour le PER
Intérêts : 10000*((1-1.02^10)/(1-1.02)) - 100000 = 9497.21 (Les intérêts composés s'analyse effectivement à l'addition d'une suite géométrique et j'en reprends donc la formule)
En sortie : 100000*0.7 + 9497.21*0.7 = 76648€
Pour l'AV
Intérêts : 7000*((1-1.02^10)/(1-1.02)) - 70000 = 6648€ également!
En sortie : 70000 + 6648- (6648-4600)*0,075 = 76494,40
La différence est effectivement minime mais en prenant en compte ces paramètres.
D'autres choix peuvent influer plus fortement :
- une différence de TMI entre l'activité et la retraite
- Un placement inférieur à 8 ans ou supérieur à 150K€ qui modifie la fiscalité des gains d'une AV
- Une sortie en rente d'un PER qui bénéficiera d'un abattement de 40% en imposition
- une sortie du PER en capital suite à un accident de la vie (décès, chômage..) qui exonérera toute la sortie même le capital
Sinon, l'AV est effectivement plus souple, les PER offre moins de possibilités d'arbitrage mais certains sont le pendant d'une AV avec de bons supports malgré tout.
En réalité, tout dépend de sa fiscalité, du montant à placer, de son projet mais aussi de ses choix de succession.
Personnellement, je possède les 2 produits.
-
Gpzzzz
- ~~+
- Messages : 38670
- Enregistré le : 31 oct. 2010, 22:00
Re: La Bourse "Investissement/Gestion d'actifs".
Merci pour vos démonstrations..
Par contre comme indiqué précédemment la plupart des PER ouvert sont en fait des anciens PERCO... Ouvert par des salariés car abondé par l employeur...
Par contre comme indiqué précédemment la plupart des PER ouvert sont en fait des anciens PERCO... Ouvert par des salariés car abondé par l employeur...
-
goinfrimmo

- ~~+
- Messages : 6356
- Enregistré le : 07 juin 2008, 10:29
- Localisation : 92 O
Re: La Bourse "Investissement/Gestion d'actifs".
Ça a pris un peu de temps, mais on y est. Traditionnellement, la BCE achète sur la Boll inf weekly. On va voir s'il lui reste quelques sous de côté.goinfrimmo a écrit : ↑09 mai 2022, 17:48La cible de cette vague est la Boll inf weekly 6000. Sans doute pas en ligne droite, le RSI approchant ses plus bas de mars.
L'immobilier va devenir votre pire cauchemar
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
-
Jeffrey
- Modérateur
- Messages : 15547
- Enregistré le : 12 févr. 2012, 19:59
Re: La Bourse "Investissement/Gestion d'actifs".
J'avais lu trop rapidement, les sommes engagées sur le PER sont déductibles des revenus imposables, et non des revenus bruts.jobserve75 a écrit : ↑16 juin 2022, 16:05
Nous avons tous les deux commis des biais dans nos raisonnements en réalité.
Me concernant :
Je n'ai pas pris en considération la fiscalité des gains d'une AV qui est plus légère au-delà de 8 ans à 7,5% (pour un capital de moins de 150K€) avec un abattement de 4600€/an.
Vous concernant :
L'abattement de 10% sur les revenus s'applique dans les 2 simulations. La déduction des versements au titre d'un PER intervient après. De ce fait, il est possible d'exclure ce paramètre.
donc d'accord.
j'ai voulu faire trop compliqué dans un but pédagogique, en distinguant la somme initialement versée, résultat, j'ai fait une erreur de calcul.Je n'ai pas trouvé les mêmes intérêts composés que les vôtres mais la différence est marginale.
Si on refait vos simulations en corrigeant ces biais, cela donne :
Pour le PER
Intérêts : 10000*((1-1.02^10)/(1-1.02)) - 100000 = 9497.21 (Les intérêts composés s'analyse effectivement à l'addition d'une suite géométrique et j'en reprends donc la formule)
J'expose la méthode :
la somme V engagée chaque année produit des intérêts composés; la première somme initialement engagée produit donc une valeur V.(1+t)^n à l'échéance de n années révolues.
Celle engagée la deuxième année produit V.(1+t)^(n-1) , ..., jusqu'à celle engagée la dernière année qui produit V(1+t) à l'issue d'une année révolue d'attente.
Donc on somme de k=1 à n les quantités V(1+t)^k , ce qui donne V. (1+t)[(1+t)^n-1]/t , puis on retire n.V
les intérêts composés sont exactement : V. [ (1+t)[(1+t)^n-1]/t - n]
Présentement, avec V=10000, n=10 ans et t =2% : I = 11687
Oui, même en reprenant mes dernières corrections, ces modifications sont mineures, il en résulte que le PER n'est pas un placement déterminant concernant sa performance financière en regard des éventuels avantages ou inconvénients qu' il engendre, comme soit l'immobilisation des sommes ou inversement la fiscalité de transmission.
En sortie : 100000*0.7 + 9497.21*0.7 = 76648€
Pour l'AV
Intérêts : 7000*((1-1.02^10)/(1-1.02)) - 70000 = 6648€ également!
En sortie : 70000 + 6648- (6648-4600)*0,075 = 76494,40
La différence est effectivement minime mais en prenant en compte ces paramètres.
oui, sauf que ce n'est pas clair sur le site des impôts. Il est fort possible qu'au moment de la retraite, si vous avez basculé d'un TMI de 40 à 30 par réduction de vos revenus (ou tout autre bascule de TMI dans des tranches plus basses), la libération du capital versé sur le PER entraine un changement de tranche vers le haut, puisque les sommes versées sont considérées comme un revenu. Donc, je n'ai pas trouvé d'information qui prémunisse de ce risque.
D'autres choix peuvent influer plus fortement :
- une différence de TMI entre l'activité et la retraite
On peut ouvrir plusieurs AV si on a un capital à placer > 150K€ et les fermer sur plusieurs années distinctes. La fiscalité est reconduite chaque année.- Un placement inférieur à 8 ans ou supérieur à 150K€ qui modifie la fiscalité des gains d'une AV
Je n'ai pas été cherché la meilleure offre sur le marché, et je ne sais même pas si elles sont réglementées et donc quasi identiques ou pas. Ce que j'ai vu, c'est que les sorties en rente sont carrément une escroquerie. Rien que pour récupérer le montant placé, quand on choisit un versement en rente, il faut escompter environ 35 ans ou plus. Ce qui place la barre à devenir centenaire. J'avais déjà jeté un oeil sur ces solutions avec les complémentaires type préfon, c'est une arnaque.
- Une sortie en rente d'un PER qui bénéficiera d'un abattement de 40% en imposition
Sortir les pieds devant, ça marche également avec les AV il me semble, pour le chômage, je ne serai jamais concerné. Mais possiblement que ça concerne certaines personnes.- une sortie du PER en capital suite à un accident de la vie (décès, chômage..) qui exonérera toute la sortie même le capital
Dans l'état actuel du calcul, je ne pense pas que ce soit un produit attractif. La chose serait différente, si comme le fait remarquer gpzzz, il y avait un abondement de l'employeur. Mais ce n'est pas le cas des fonctionnaires.
Quis custodiet ipsos custodes?
-
jobserve75
- Messages : 1554
- Enregistré le : 12 juil. 2014, 18:44
Re: La Bourse "Investissement/Gestion d'actifs".
Je ne trouve pas les mêmes intérêts composés que les vôtres dans votre exemple.Jeffrey a écrit : ↑18 juin 2022, 13:38J'avais lu trop rapidement, les sommes engagées sur le PER sont déductibles des revenus imposables, et non des revenus bruts.jobserve75 a écrit : ↑16 juin 2022, 16:05
Nous avons tous les deux commis des biais dans nos raisonnements en réalité.
Me concernant :
Je n'ai pas pris en considération la fiscalité des gains d'une AV qui est plus légère au-delà de 8 ans à 7,5% (pour un capital de moins de 150K€) avec un abattement de 4600€/an.
Vous concernant :
L'abattement de 10% sur les revenus s'applique dans les 2 simulations. La déduction des versements au titre d'un PER intervient après. De ce fait, il est possible d'exclure ce paramètre.
donc d'accord.
j'ai voulu faire trop compliqué dans un but pédagogique, en distinguant la somme initialement versée, résultat, j'ai fait une erreur de calcul.Je n'ai pas trouvé les mêmes intérêts composés que les vôtres mais la différence est marginale.
Si on refait vos simulations en corrigeant ces biais, cela donne :
Pour le PER
Intérêts : 10000*((1-1.02^10)/(1-1.02)) - 100000 = 9497.21 (Les intérêts composés s'analyse effectivement à l'addition d'une suite géométrique et j'en reprends donc la formule)
J'expose la méthode :
la somme V engagée chaque année produit des intérêts composés; la première somme initialement engagée produit donc une valeur V.(1+t)^n à l'échéance de n années révolues.
Celle engagée la deuxième année produit V.(1+t)^(n-1) , ..., jusqu'à celle engagée la dernière année qui produit V(1+t) à l'issue d'une année révolue d'attente.
Donc on somme de k=1 à n les quantités V(1+t)^k , ce qui donne V. (1+t)[(1+t)^n-1]/t , puis on retire n.V
les intérêts composés sont exactement : V. [ (1+t)[(1+t)^n-1]/t - n]
Présentement, avec V=10000, n=10 ans et t =2% : I = 11687
Oui, même en reprenant mes dernières corrections, ces modifications sont mineures, il en résulte que le PER n'est pas un placement déterminant concernant sa performance financière en regard des éventuels avantages ou inconvénients qu' il engendre, comme soit l'immobilisation des sommes ou inversement la fiscalité de transmission.
En sortie : 100000*0.7 + 9497.21*0.7 = 76648€
Pour l'AV
Intérêts : 7000*((1-1.02^10)/(1-1.02)) - 70000 = 6648€ également!
En sortie : 70000 + 6648- (6648-4600)*0,075 = 76494,40
La différence est effectivement minime mais en prenant en compte ces paramètres.oui, sauf que ce n'est pas clair sur le site des impôts. Il est fort possible qu'au moment de la retraite, si vous avez basculé d'un TMI de 40 à 30 par réduction de vos revenus (ou tout autre bascule de TMI dans des tranches plus basses), la libération du capital versé sur le PER entraine un changement de tranche vers le haut, puisque les sommes versées sont considérées comme un revenu. Donc, je n'ai pas trouvé d'information qui prémunisse de ce risque.
D'autres choix peuvent influer plus fortement :
- une différence de TMI entre l'activité et la retraiteOn peut ouvrir plusieurs AV si on a un capital à placer > 150K€ et les fermer sur plusieurs années distinctes. La fiscalité est reconduite chaque année.- Un placement inférieur à 8 ans ou supérieur à 150K€ qui modifie la fiscalité des gains d'une AVJe n'ai pas été cherché la meilleure offre sur le marché, et je ne sais même pas si elles sont réglementées et donc quasi identiques ou pas. Ce que j'ai vu, c'est que les sorties en rente sont carrément une escroquerie. Rien que pour récupérer le montant placé, quand on choisit un versement en rente, il faut escompter environ 35 ans ou plus. Ce qui place la barre à devenir centenaire. J'avais déjà jeté un oeil sur ces solutions avec les complémentaires type préfon, c'est une arnaque.
- Une sortie en rente d'un PER qui bénéficiera d'un abattement de 40% en impositionSortir les pieds devant, ça marche également avec les AV il me semble, pour le chômage, je ne serai jamais concerné. Mais possiblement que ça concerne certaines personnes.- une sortie du PER en capital suite à un accident de la vie (décès, chômage..) qui exonérera toute la sortie même le capital
Dans l'état actuel du calcul, je ne pense pas que ce soit un produit attractif. La chose serait différente, si comme le fait remarquer gpzzz, il y avait un abondement de l'employeur. Mais ce n'est pas le cas des fonctionnaires.
1ère année - capital + intérêts = 10000€*1,02
2ème année : 10000*1,02*1,02
10ème année : 10000*1,02ˆ10 = 12189
Dans l’hypothèse d’une épargne régulière chaque année placée à 2% de 10000, cela correspond à l’addition d’une suite géométrique : 10000€*(1-1,02ˆ10)/(1-1,02)
Très clairement, la perception des fonds d’un PER est imposable à l’IR sauf la partie générée par les intérêts imposable au PFU à 30%.
Donc, oui effectivement, cela peut faire basculer de tranche d’imposition.
Mais si je dois prendre mon cas perso de praticien hospitalier avec maintenant 20 ans d’ancienneté, je dépasse pile la tranche de 30% et ai donc une TMI de 41%. À la retraite, j’aurai moins de 50K€/an et la tranche à 41% se situe à 75K€ environ. Ça laisse de la marge pour une sortie échelonnée du PER sans changer de TMI.
Si vous êtes fonctionnaire, vous n’aurez qu’environ 75% de votre traitement indiciaire sans toutes vos autres indemnités. Les fonctionnaires (surtout la catégorie A) ont souvent bien moins que 75% de leur dernier traitement.
A calculer donc selon votre situation fiscale actuelle et celle que vous projetez à la retraite.
Mais Mélanchon pourra très bien être élu dans 5 ans et adopter de nouvelles tranches d’imposition…

Je suis d’accord avec vous sur le fait que la rente s’amortit sur une longue période. L’autre inconvénient est que vous renoncez totalement à votre capital et notamment pour vos enfants dans le cadre de votre héritage.
Toutefois, je dirai que l’abattement de 40% permettrait plutôt un gain au-delà de 23-25 ans selon les calculs que j’avais faits.
Et il y a un avantage non négligeable, surtout en ce moment : la rente est indexée sur l’inflation.
Le dernier avantage est une certaine sécurité car on ne « croque » pas dans son capital. Il y a moins de soucis.
Mais personnellement, je suis aussi de votre avis et je ne prendrai pas l’option d’une rente.
Concernant le plafond de 150K€, il concerne l’ensemble des assurances vie.
Effectivement, vous pouvez sortir avant le terme des huit ans et à tout moment mais la fiscalité des intérêts sera plus lourde.
Si vous privilégiez une AV, je vous conseille d’en ouvrir sur Internet sans frais d’entrée et aux frais de gestion raisonnables. Personnellement, j’ai ouvert 2 contrats chez Linxea mais il y a d’autres distributeurs très bien également.
-
Jeffrey
- Modérateur
- Messages : 15547
- Enregistré le : 12 févr. 2012, 19:59
Re: La Bourse "Investissement/Gestion d'actifs".
oui, c'est bien une suite géométrique, mais dont le premier terme commence à V(1+t) et le dernier à V(1+t)^n où n est le nombre d'années; donc la somme épargnée est V. (1+t)[(1+t)^n-1]/tjobserve75 a écrit : ↑18 juin 2022, 15:04
Je ne trouve pas les mêmes intérêts composés que les vôtres dans votre exemple.
1ère année - capital + intérêts = 10000€*1,02
2ème année : 10000*1,02*1,02
10ème année : 10000*1,02ˆ10 = 12189
Dans l’hypothèse d’une épargne régulière chaque année placée à 2% de 10000, cela correspond à l’addition d’une suite géométrique : 10000€*(1-1,02ˆ10)/(1-1,02)
Prenez l'exemple avec n=1, vous devriez obtenir V(1+t), mais dans votre formule, vous obtenez V(1-1,02)/-0,02=V. Vous utilisez une formule qui donne la somme des termes quand le premier commence à 1.V.
La bonne formule quand on somme les termes d'une progression géométrique de V(1+t)^d à V(1+t)^n où d départ et n arrivée est V [(1+t)^(n+1)-(1+t)^d]/t , mon erreur initiale était d'avoir voulu singulariser le V d'ouverture qui est souvent différent des abondements réguliers, et d'avoir appliqué la formule sans faire attention pour les autres termes (il fallait retirer 1+t et pas 1) .
si vous dépassez pile la tranche, c'est sans importance, le TMi s'applique à la valeur marginale, donc on retombe sur des calculs de queue de cerise. Sinon, ce que vous évoquez semble s'appeler une sortie en capital fractionné, cela semble être une bonne solution.Très clairement, la perception des fonds d’un PER est imposable à l’IR sauf la partie générée par les intérêts imposable au PFU à 30%.
Donc, oui effectivement, cela peut faire basculer de tranche d’imposition.
Mais si je dois prendre mon cas perso de praticien hospitalier avec maintenant 20 ans d’ancienneté, je dépasse pile la tranche de 30% et ai donc une TMI de 41%. À la retraite, j’aurai moins de 50K€/an et la tranche à 41% se situe à 75K€ environ. Ça laisse de la marge pour une sortie échelonnée du PER sans changer de TMI.
par an non ?
Concernant le plafond de 150K€, il concerne l’ensemble des assurances vie.
Quis custodiet ipsos custodes?
-
jobserve75
- Messages : 1554
- Enregistré le : 12 juil. 2014, 18:44
Re: La Bourse "Investissement/Gestion d'actifs".
Les 150 K€ ne sont pas par an. Il ne s’agit pas d’un plafond de retrait mais d’un plafond de placement.Jeffrey a écrit : ↑18 juin 2022, 17:42oui, c'est bien une suite géométrique, mais dont le premier terme commence à V(1+t) et le dernier à V(1+t)^n où n est le nombre d'années; donc la somme épargnée est V. (1+t)[(1+t)^n-1]/tjobserve75 a écrit : ↑18 juin 2022, 15:04
Je ne trouve pas les mêmes intérêts composés que les vôtres dans votre exemple.
1ère année - capital + intérêts = 10000€*1,02
2ème année : 10000*1,02*1,02
10ème année : 10000*1,02ˆ10 = 12189
Dans l’hypothèse d’une épargne régulière chaque année placée à 2% de 10000, cela correspond à l’addition d’une suite géométrique : 10000€*(1-1,02ˆ10)/(1-1,02)
Prenez l'exemple avec n=1, vous devriez obtenir V(1+t), mais dans votre formule, vous obtenez V(1-1,02)/-0,02=V. Vous utilisez une formule qui donne la somme des termes quand le premier commence à 1.V.
La bonne formule quand on somme les termes d'une progression géométrique de V(1+t)^d à V(1+t)^n où d départ et n arrivée est V [(1+t)^(n+1)-(1+t)^d]/t , mon erreur initiale était d'avoir voulu singulariser le V d'ouverture qui est souvent différent des abondements réguliers, et d'avoir appliqué la formule sans faire attention pour les autres termes (il fallait retirer 1+t et pas 1) .si vous dépassez pile la tranche, c'est sans importance, le TMi s'applique à la valeur marginale, donc on retombe sur des calculs de queue de cerise. Sinon, ce que vous évoquez semble s'appeler une sortie en capital fractionné, cela semble être une bonne solution.Très clairement, la perception des fonds d’un PER est imposable à l’IR sauf la partie générée par les intérêts imposable au PFU à 30%.
Donc, oui effectivement, cela peut faire basculer de tranche d’imposition.
Mais si je dois prendre mon cas perso de praticien hospitalier avec maintenant 20 ans d’ancienneté, je dépasse pile la tranche de 30% et ai donc une TMI de 41%. À la retraite, j’aurai moins de 50K€/an et la tranche à 41% se situe à 75K€ environ. Ça laisse de la marge pour une sortie échelonnée du PER sans changer de TMI.par an non ?
Concernant le plafond de 150K€, il concerne l’ensemble des assurances vie.
Ainsi, pour tous les versements postérieurs à septembre 2017, ils sont taxés plus lourdement à 30% au-delà de 150K€
Ce plafond de placement s’applique pour l’ensemble de vos AV. Ainsi, si vous avez 3 AV chacune de 60000€ (180K€). la part marginale de 30K€ est concernée. Dans la pratique, il faut indiquer, dans sa déclaration d’IR, la part taxée à 7,5%, 15%, 24% ou 30%; Je doute que les contribuables se prennent la tête avec cela.
Soit ils remplissent tout à 30% de peur d’avoir un redressement, soit ils remplissent tout à 7,5%.
Et je ne sais pas comment le fisc a les moyens et le temps de contrôler cette taxation. Peut-être qu’Ignatius, s’il nous lit, pourra nous répondre?
Quand on choisit une taxation individuelle comme celle de 7,5%, la compagnie d’assurance ne l’applique pas. Elle prend le taux le plus important et c’est en remplissant sa déclaration d’IR que l’on obtient un crédit d’impôts remboursé ou déduit en septembre N+1.
Pour les versements réalisés avant 2017, la fiscalité des intérêts d’une AV est très favorable car elle est taxée à 7,5% pour une assurance vie de plus de 8 ans avec un abattement de 4600€ d’intérêt/an, soit 9200€ pour un couple.
Quand notre AV a dépassé le plafond de 150K€ avant 2017 et si on continue de l’alimenter, la compagnie fait un calcul au prorata pour déterminer le capital taxé à 7,5% ou à 30%
A noter qu’avec une sortie fractionnée, il faut retirer bien plus que 4600€ pour être taxée car un retrait comprend du capital et des intérêts.
Ainsi, si une assurance vie a atteint 150K€ avec 50K€ d’intérêts et 100K€ de capital, vous pouvez retirez 13800€/an sans être taxé (9200€ de capital et 4600€ d’intérêts) et donc 27600€ pour un couple.
A noter encore que cet abattement de 4600€ (ou de 9200€) est global pour l’ensemble de vos AV et non par AV. Par contre, sur ce point, il est impossible de tricher sur sa déclaration d’IR car les intérêts retirés sont automatiquement alimentés et s’additionnent en cas de retrait sur plusieurs AV.
Ci-dessous un lien que j’ai trouvé qui résume la fiscalité appliquée :
https://www.valofi.com/placements-finan ... rance-vie/
-
goinfrimmo
- ~~+
- Messages : 6356
- Enregistré le : 07 juin 2008, 10:29
- Localisation : 92 O
Re: La Bourse "Investissement/Gestion d'actifs".
En général, la stratégie d'investissement DCA donne de bons résultats, mais il faut bien choisir sa classe d'actif.
https://la-chronique-agora.com/societes ... ine-chute/
(brillantissime)
https://la-chronique-agora.com/societes ... ine-chute/
(brillantissime)
L'immobilier va devenir votre pire cauchemar
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
6000 pts repassés.
Va t'on monter en flèche, ou repasser sous les 6000 pts dans les semaines qui viennent ? L'avenir nous le dira...
Va t'on monter en flèche, ou repasser sous les 6000 pts dans les semaines qui viennent ? L'avenir nous le dira...
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
olmostoline
- ~~+
- Messages : 7426
- Enregistré le : 23 nov. 2011, 09:09
- Localisation : Nancy (54)
Re: La Bourse "Investissement/Gestion d'actifs".
Je penche plutot pour latéralisation/baisse. Ca remontera quand les nouvelles seront meilleures, quand on aura réussi à s'adapter aux nouveaux prix des énergies et à l'inflation qui revient. Du coup, je continue d'acheter tous les débuts de mois, comme j'avais recommencé à le faire depuis début juin.
Ever tried. Ever fail. No matter. Try again. Fail again. Fail better.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
-
jobserve75
- Messages : 1554
- Enregistré le : 12 juil. 2014, 18:44
Re: La Bourse "Investissement/Gestion d'actifs".
Tant que tout le pognon injecté par les banques centrales restera, ça ne baissera pas trop.
Mais l’inflation fera remonter les taux et neutraliser ce pognon. Selon moi, la baisse est quasi certaine, comme la hausse l’était il y a 2 ans.
Mais l’inflation fera remonter les taux et neutraliser ce pognon. Selon moi, la baisse est quasi certaine, comme la hausse l’était il y a 2 ans.
-
goinfrimmo
- ~~+
- Messages : 6356
- Enregistré le : 07 juin 2008, 10:29
- Localisation : 92 O
Re: La Bourse "Investissement/Gestion d'actifs".
Marc Touati: 3 T€ de dette publique, actif de l'état négatif, "qui va nous sauver cette fois-ci ?"
(c'est pour équilibrer les bonnes nouvelles provenant de la bourse de Paris)
(c'est pour équilibrer les bonnes nouvelles provenant de la bourse de Paris)
L'immobilier va devenir votre pire cauchemar
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
Ma théorie des hauts-potentiels de l'informatique qui soutiennent la bulle parisienne.
-
optimus maximus

- ~~+
- Messages : 17494
- Enregistré le : 14 nov. 2014, 23:00
Re: La Bourse "Investissement/Gestion d'actifs".
Dans le cas de la Banque de France, elle verse tous ses bénéfices sous forme d'impôts et de dividendes à l'état. Si elle perçoit 20 ou 30 milliards d'euros d'intérêt de l'état, elle lui reverse en fin de compte...goinfrimmo a écrit : ↑25 juin 2022, 13:09Marc Touati: 3 T€ de dette publique, actif de l'état négatif, "qui va nous sauver cette fois-ci ?"
(c'est pour équilibrer les bonnes nouvelles provenant de la bourse de Paris)
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Touati, le mec qui prévoit l'apocalypse depuis 15 ans, et qui s'est toujours gourré ?
Il y a dix ans, il prévoyait déjà un effondrement des prix immobiliers.
Il y a dix ans, il prévoyait déjà un effondrement des prix immobiliers.
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
Delambre

- ~~+
- Messages : 8171
- Enregistré le : 28 mars 2013, 00:19
Re: La Bourse "Investissement/Gestion d'actifs".
Au fait, que devient Olivier Delamarche ? 
La femme est avant tout la femelle de l'homme.
-
titano

- ~~+
- Messages : 11927
- Enregistré le : 27 oct. 2013, 19:36
- Localisation : Stilwater
Re: La Bourse "Investissement/Gestion d'actifs".
Toujours le même, je le regarde de temps en temps sur cette chaine : https://www.youtube.com/c/SylvainTIGER/videos
ΜΟΛΩΝ ΛΑΒΕ
Pimono, neron, saturne, Guynemer, pangloss => /dev/null
Pooteen président !Shermann a écrit :It's a jungle out there : 978-2412019689
Pimono, neron, saturne, Guynemer, pangloss => /dev/null
-
olmostoline
- ~~+
- Messages : 7426
- Enregistré le : 23 nov. 2011, 09:09
- Localisation : Nancy (54)
Re: La Bourse "Investissement/Gestion d'actifs".
Il est chez les youtubers tendance effondrement comme TV libertés et Grand Angle.
Ever tried. Ever fail. No matter. Try again. Fail again. Fail better.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
-
achillemo
- ~~+
- Messages : 19394
- Enregistré le : 20 août 2007, 21:05
- Localisation : 93
Re: La Bourse "Investissement/Gestion d'actifs".
L'Europe est quand même dans une sacrée impasse: zone hétérogène pour conserver une même monnaie, sauf si ça devient une monnaie de singe. Mais certains pays ne l'acceperont pas facilement.olmostoline a écrit : ↑25 juin 2022, 17:34Il est chez les youtubers tendance effondrement comme TV libertés et Grand Angle.
Pazuzu: "On s'en fiche un peu du nombre d'habitants, on va pouvoir coller une base à moins de 100km de St Petersbourg, la ville de Poutine."
-
Ardoise

- +

- Messages : 2894
- Enregistré le : 25 juin 2021, 22:09
Re: La Bourse "Investissement/Gestion d'actifs".
Je recherche depuis pas mal de temps un appart, et bien je peux te dire que si il y a 7 à 8 mois il n'y avait pas de choix, maintenant ça commence. Les prix sont hauts mais dès septembre ça va singulièrement baisser.
Ardoise s'efface.
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Ça a déjà baissé. -4% à Paris par exemple depuis le Covid.
Mais comme ça a fait +200% sur 15 ans avant...
Mais comme ça a fait +200% sur 15 ans avant...
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Bilan à la moitié de l'année :
Perf 2022 : -13,5%
(sans écrémage début d'année puis louchage ma perf serait de -15,7%)
Perf 2022 : -13,5%
(sans écrémage début d'année puis louchage ma perf serait de -15,7%)
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
olmostoline
- ~~+
- Messages : 7426
- Enregistré le : 23 nov. 2011, 09:09
- Localisation : Nancy (54)
Re: La Bourse "Investissement/Gestion d'actifs".
Environs 17% de baisse sur le CAC40 depuis le début de l'année, ce serait le troisième pire semestre de l'histoire de l'indice. Tout ca pour dire que du coup, je continue à acheter en début de chaque mois. En juin, mon patrimoine financier a perdu 2% de sa valeur... Artus disait cette semaine qu'on en avait pour 2 ans, lui qui a tendance a etre optimiste.
Ever tried. Ever fail. No matter. Try again. Fail again. Fail better.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
Vainqueur du concours de pronos Bulle-Immo 2018 et 2022.
-
bed28fr

- Messages : 887
- Enregistré le : 25 mai 2005, 11:03
Re: La Bourse "Investissement/Gestion d'actifs".
-14,09% pour moi depuis le 1er janvier. Juin 2022 est mon pire mois boursier en valeur absolue (valorisation -12k€) depuis que je fais de la bourse (1999).
J'espère un rebond cet été.
J'espère un rebond cet été.
-
EmileZola
- ~~+
- Messages : 22877
- Enregistré le : 01 août 2011, 17:23
Re: La Bourse "Investissement/Gestion d'actifs".
Est ce que tu louches ?
Si oui, mieux vaut espérer une nouvelle correction, plutôt qu'un rebond.
Si oui, mieux vaut espérer une nouvelle correction, plutôt qu'un rebond.
Mon interview financière : https://avenuedesinvestisseurs.fr/inter ... azy-malin/
-
berliner59
- -++
- Messages : 4168
- Enregistré le : 20 avr. 2020, 10:44
- Localisation : Tórshavn
Re: La Bourse "Investissement/Gestion d'actifs".
Aucune perte j'ai suivi le conseil de M.Zola tout vendu en Mai